Auf vielen Mahnungen stehen Beträge, die dort nicht hingehören: pauschale „Mahngebühr 15,00 €", Zinsen ab Rechnungsdatum, Bearbeitungskosten. Das ist nicht nur unzulässig, es schwächt auch das Schreiben – wer eine angreifbare Position aufmacht, gibt dem Kunden ein Thema, über das er diskutieren kann statt zu zahlen.
Was tatsächlich geht, hängt an einer einzigen Frage: Ist dein Kunde schon in Verzug?
Ohne Verzug gibt es nichts
Zinsen, Pauschalen und Mahnkosten setzen alle voraus, dass dein Kunde in Verzug ist. Überfällig allein reicht nicht.
In Verzug kommt er in der Regel durch deine Mahnung nach Fälligkeit – oder spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung, bei Verbrauchern allerdings nur, wenn du genau darauf in der Rechnung hingewiesen hast. Der ausführliche Ablauf steht in Kunde zahlt nicht: was du wirklich tun kannst.
Daraus folgt der Punkt, den die meisten Vorlagen falsch machen: Die Kosten der ersten Mahnung kannst du nicht weitergeben. Sie ist ja erst das Schreiben, das den Verzug auslöst – vorher gab es keinen Schaden, der zu ersetzen wäre. Erst was danach an Aufwand entsteht, ist erstattungsfähig.
Die Zinssätze
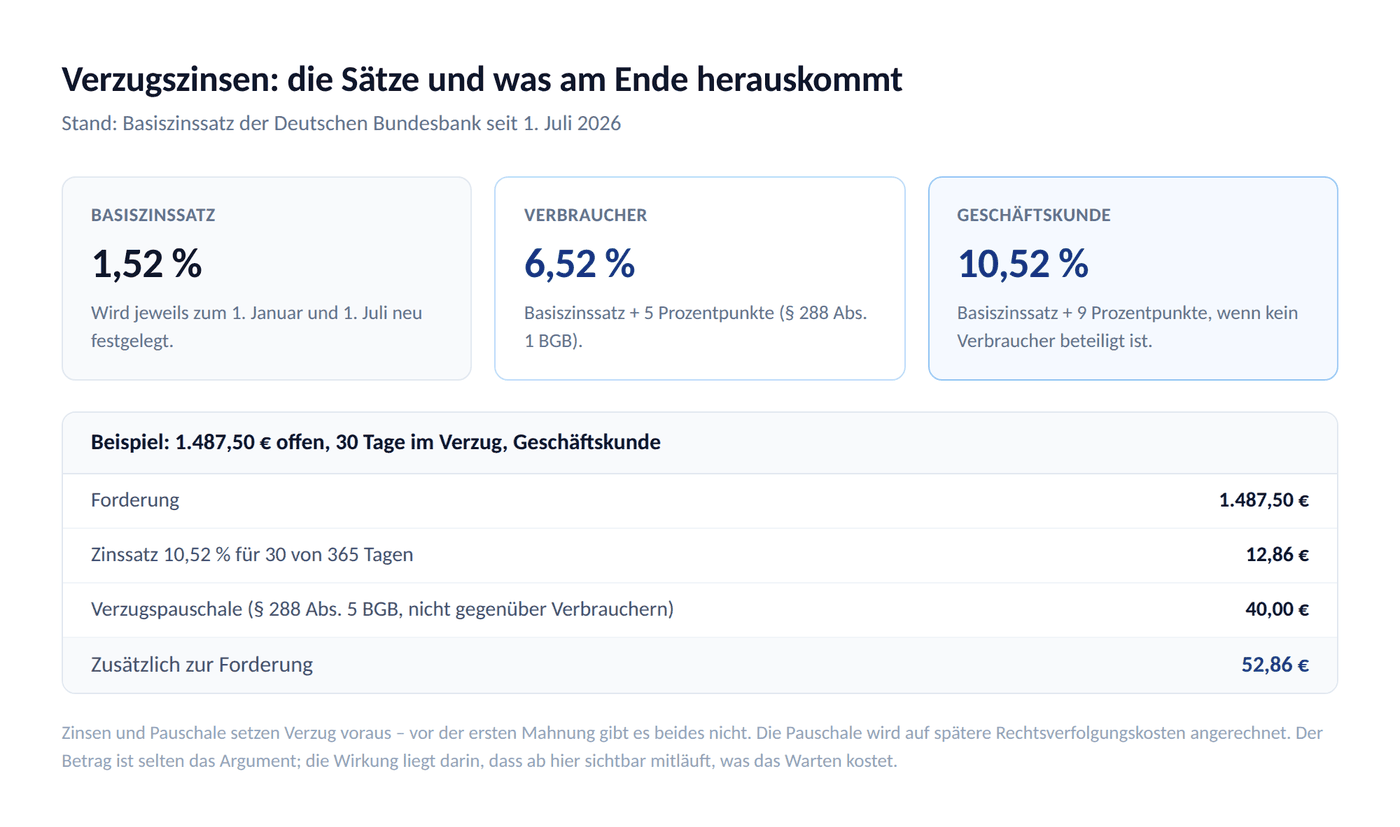 Die Sätze gelten, solange der Basiszinssatz unverändert bleibt
Der Verzugszins ist kein fester Wert, sondern hängt am Basiszinssatz der Deutschen Bundesbank. Der ändert sich zweimal im Jahr, jeweils zum 1. Januar und 1. Juli. Seit dem 1. Juli 2026 liegt er bei 1,52 Prozent.
Darauf kommen:
- 5 Prozentpunkte, wenn ein Verbraucher beteiligt ist – aktuell also 6,52 Prozent
- 9 Prozentpunkte bei Geschäften, an denen kein Verbraucher beteiligt ist – aktuell 10,52 Prozent
Gerechnet wird taggenau ab Verzugsbeginn, nicht ab Rechnungsdatum.
Die 40-Euro-Pauschale
Ist dein Kunde Unternehmer und im Verzug, kannst du zusätzlich eine Pauschale von 40 Euro verlangen. Sie steht dir zu, ohne dass du irgendetwas nachweisen musst.
Drei Einschränkungen:
- Nicht gegenüber Verbrauchern. Bei Privatkunden entfällt sie.
- Sie wird angerechnet. Kommen später Anwalts- oder Gerichtskosten dazu, mindert die Pauschale diese Forderung.
- Einmal pro Forderung, nicht pro Mahnung.
Mahnkosten: klein, aber echt
Neben Zinsen und Pauschale darfst du den tatsächlichen Aufwand für weitere Mahnungen ersetzt verlangen – Porto, Papier, Kopien. Nicht deine Arbeitszeit: dass du dich selbst um deine Forderung kümmerst, gilt nicht als ersatzfähiger Schaden.
In der Praxis werden geringe Beträge im Bereich weniger Euro akzeptiert. Eine runde Gebühr von 10 oder 15 Euro auf dem Schreiben ist dagegen angreifbar, und sie steht dort meist ohne jede Grundlage.
Warum das trotzdem selten der Hebel ist
Rechne einmal nach, was bei einer Rechnung über 1.487,50 Euro nach 30 Tagen Verzug zusammenkommt: knapp 13 Euro Zinsen. Mit Pauschale rund 53 Euro. Das holt niemanden vom Sofa.
Die Wirkung liegt woanders. Auf dem Schreiben steht ab jetzt sichtbar, dass die Sache läuft und teurer wird – und dass du die Regeln kennst. Genau das unterscheidet eine ernst gemeinte Mahnung von der vierten freundlichen Erinnerung.
Was aufs Schreiben gehört
Wenn du Zinsen und Pauschale ansetzt, dann konkret: Betrag, ab welchem Datum, welcher Satz. Ein Satz wie „zuzüglich Verzugszinsen" ohne Zahlen ist wertlos, weil dein Kunde daraus keinen Überweisungsbetrag bilden kann – und wer keinen Betrag hat, überweist nicht.
Wie so ein Schreiben aufgebaut ist, steht in Zahlungserinnerung schreiben: Muster, Frist und Formulierung. Den fertigen Text bekommst du im kostenlosen Mahnungs-Generator.
Dieser Beitrag gibt allgemeine Hinweise und ist keine Rechtsberatung. Die genannten Zinssätze gelten für den zum Zeitpunkt der Veröffentlichung geltenden Basiszinssatz; ob im Einzelfall Zinsen, Pauschale oder Mahnkosten zulässig sind, hängt vom konkreten Sachverhalt ab.