Wer eine offene Rechnung hat, sucht selten nach Software. Er sucht nach einem Satz, den er verschicken kann, ohne den Kunden zu verlieren. Genau darum geht es hier: wann die Zahlungserinnerung raus sollte, was hineingehört und wie sie formuliert ist.
Zahlungserinnerung oder Mahnung – wo ist der Unterschied?
Im Gesetz gibt es die „Zahlungserinnerung" nicht. Es gibt die Mahnung, und die ist schlicht die eindeutige Aufforderung, jetzt zu zahlen. Wie das Schreiben überschrieben ist, entscheidet nichts: Wenn du klar zur Zahlung aufforderst, wirkt dein Schreiben rechtlich als Mahnung – auch wenn „Erinnerung" darübersteht.
Der Unterschied liegt also nicht im Recht, sondern im Ton. Und der Ton ist der Grund, warum die erste Nachricht freundlich sein sollte: In den meisten Fällen wurde die Rechnung schlicht übersehen.
Wann verschicken?
Wenige Tage nach Ablauf der Zahlungsfrist. Nicht drei Wochen später – wer lange wartet, teilt seinem Kunden mit, dass diese Rechnung nicht wichtig ist.
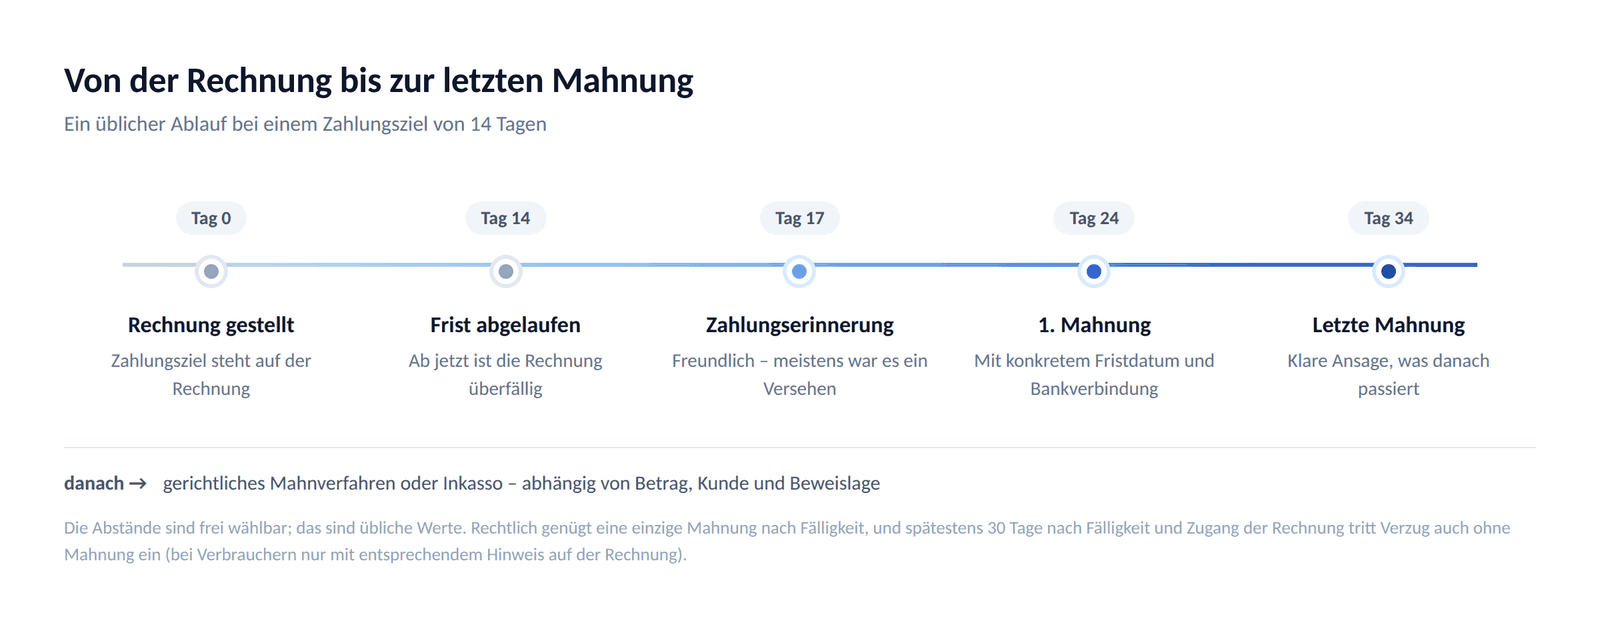 Ein üblicher Ablauf – die Abstände legst du selbst fest
Die Tage im Bild sind keine Vorschrift, sondern eine brauchbare Staffel. Wichtig ist nur, dass die Abstände enger werden und du dich an deine eigenen Fristen hältst.
Was hineingehört
Ein Schreiben, das der Empfänger erst entschlüsseln muss, wird zur Seite gelegt. Sechs Stellen entscheiden darüber, ob überwiesen wird:
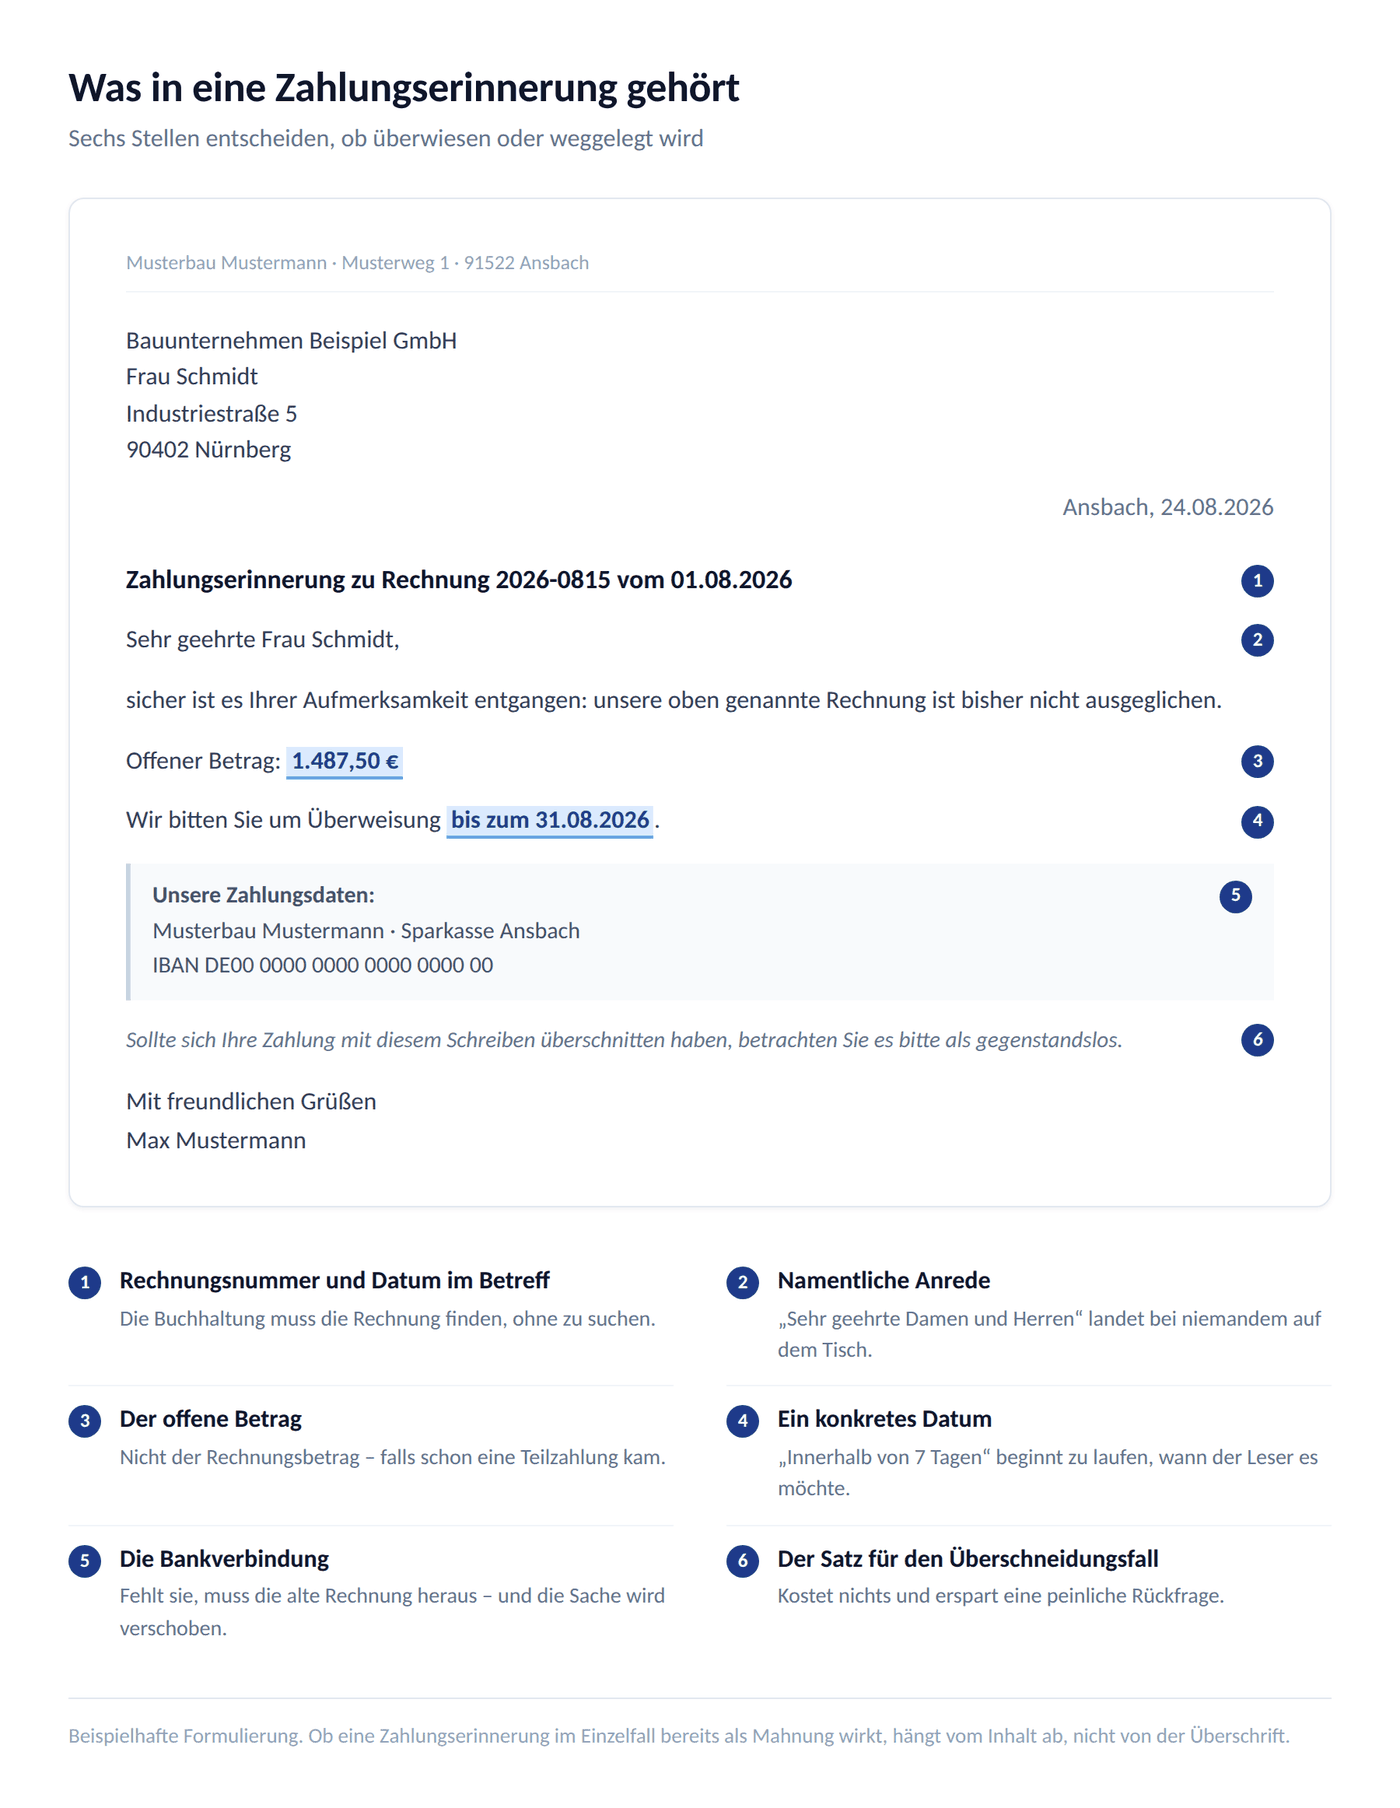 Die sechs Stellen, an denen die meisten Schreiben scheitern
Am häufigsten fehlt die Bankverbindung. Das klingt nach einer Kleinigkeit, ist aber der Punkt, an dem die Zahlung liegen bleibt: Wer erst die alte Rechnung heraussuchen muss, verschiebt die Sache auf morgen.
Muster zum Übernehmen
Kurz, sachlich, ohne Vorwurf:
Betreff: Zahlungserinnerung zu Rechnung 2026-0815 vom 01.08.2026
Sehr geehrte Frau Schmidt,
sicher ist es Ihrer Aufmerksamkeit entgangen: unsere oben genannte Rechnung ist bisher nicht ausgeglichen.
Offener Betrag: 1.487,50 €
Wir bitten Sie um Überweisung bis zum 31.08.2026 auf das unten genannte Konto.
Unsere Zahlungsdaten: Musterbau Mustermann · Sparkasse Musterstadt IBAN DE00 0000 0000 0000 0000 00
Sollte sich Ihre Zahlung mit diesem Schreiben überschnitten haben, betrachten Sie es bitte als gegenstandslos.
Mit freundlichen Grüßen Max Mustermann
Wenn du das Schreiben lieber fertig als PDF hättest: Der kostenlose Mahnungs-Generator erzeugt genau diesen Text mit deinen Daten – ohne Anmeldung, und es wird nichts gespeichert.
Formulierungen, die schaden
- Drohungen im ersten Schreiben. „Andernfalls leiten wir rechtliche Schritte ein" bei einer Rechnung, die jemand übersehen hat, kostet dich den nächsten Auftrag, nicht die Wartezeit.
- „Letztmalig" in der ersten Erinnerung. Wenn danach noch zwei Schreiben kommen, hat der Kunde gelernt, dass deine Fristen nichts bedeuten.
- Zinsen und Gebühren ankündigen, die nicht feststehen. Verzugszinsen und Mahnkosten setzen Verzug voraus, und die Höhe hängt davon ab, ob dein Kunde Unternehmer oder Verbraucher ist. Ein pauschaler Satz im ersten Schreiben ist schnell falsch.
- Der Betreff ohne Rechnungsnummer. Die Buchhaltung sucht nicht, sie legt weg.
Per E-Mail oder per Post?
Für die erste Erinnerung reicht die E-Mail und ist zudem schneller. Sie hat nur einen Nachteil: Du kannst kaum beweisen, dass sie angekommen ist.
Solange es um die freundliche Erinnerung geht, spielt das keine Rolle. Wird es ernst, und der Zugang könnte später wichtig werden, ist der Postweg die bessere Wahl. Ein Anruf davor bringt oft mehr als beides – erstaunlich häufig steckt hinter dem Schweigen ein Zahlendreher, eine fehlende Bestellnummer oder eine Freigabe, die niemand erteilt hat.
Und wenn nichts kommt?
Dann folgt die erste Mahnung mit klarer Frist, später die letzte. Was danach möglich ist – gerichtliches Mahnverfahren oder Inkasso –, und ab wann dein Kunde überhaupt in Verzug ist, steht in Kunde zahlt nicht: was du wirklich tun kannst.
Der eigentliche Aufwand ist ohnehin nicht das Schreiben. Es ist das Nachhalten: welche Rechnung wann fällig war, bei welchem Kunden du auf welcher Stufe stehengeblieben bist und wer inzwischen bezahlt hat.
Dieser Beitrag gibt allgemeine Hinweise und ist keine Rechtsberatung. Ob im Einzelfall Verzugszinsen, Mahnkosten oder weitere Schritte zulässig sind, hängt vom konkreten Sachverhalt ab.