Zwei Sätze, die zusammen fast alles beantworten: Empfangen musst du schon lange. Senden noch nicht – jedenfalls nicht jeder.
Der Rest ist Detail, aber die Details entscheiden, ob du 2027 etwas ändern musst oder erst 2028.
Die Fristen
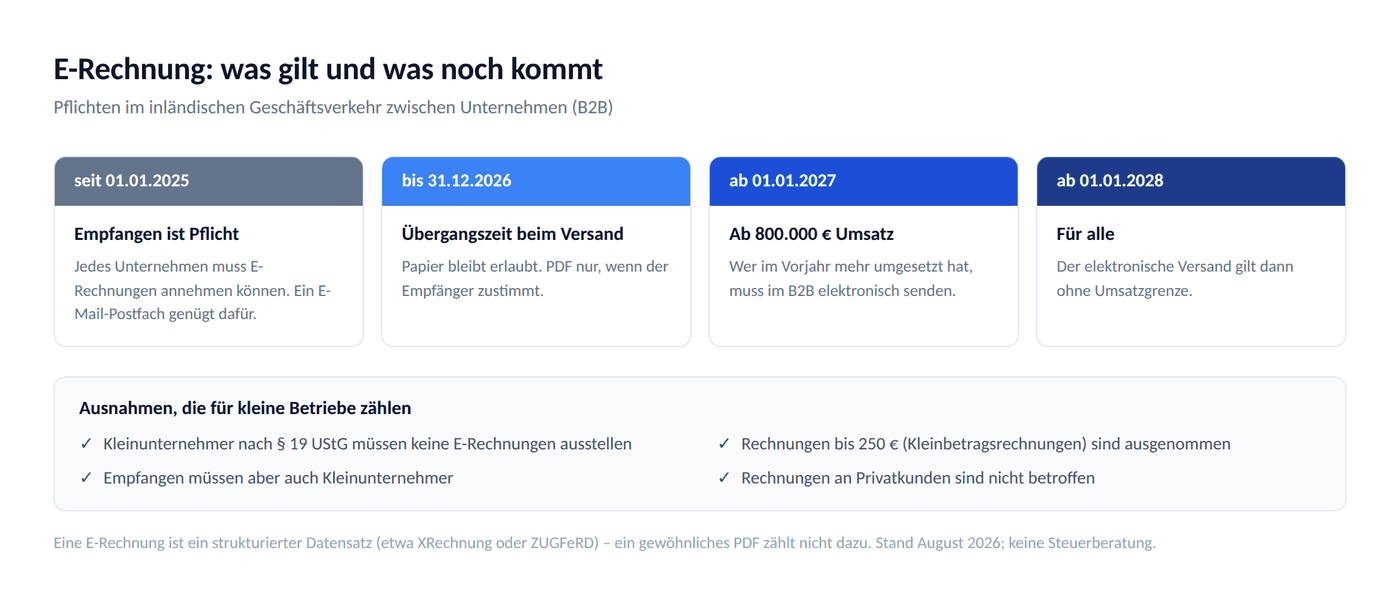 Der Fahrplan im inländischen Geschäftsverkehr zwischen Unternehmen
Seit dem 1. Januar 2025 muss jedes Unternehmen in Deutschland E-Rechnungen von anderen Unternehmen annehmen können. Das gilt auch für Kleinunternehmer, auch für Einzelunternehmer, auch für den Handwerksbetrieb mit zwei Leuten. Ein E-Mail-Postfach reicht dafür aus – niemand verlangt eine besondere Software.
Bis Ende 2026 läuft die Übergangszeit beim Versand. Papier bleibt erlaubt. Ein PDF darfst du weiter schicken, wenn der Empfänger einverstanden ist.
Ab dem 1. Januar 2027 müssen Unternehmen, die im Vorjahr mehr als 800.000 Euro umgesetzt haben, ihre B2B-Rechnungen elektronisch stellen.
Ab dem 1. Januar 2028 gilt das für alle – ohne Umsatzgrenze.
Was eine E-Rechnung ist – und was nicht
Eine E-Rechnung ist ein strukturierter Datensatz, den Software auslesen kann, etwa im Format XRechnung oder ZUGFeRD. Der Zweck ist, dass die Buchhaltung des Empfängers die Zahlen übernimmt, ohne sie abzutippen.
Ein PDF ist keine E-Rechnung. Auch nicht, wenn es aus einem Programm kommt und schön aussieht. Ein eingescanntes Papier erst recht nicht. Das ist der Punkt, an dem die meisten Missverständnisse anfangen.
Die Ausnahmen, die für kleine Betriebe zählen
- Kleinunternehmer nach § 19 UStG müssen keine E-Rechnungen ausstellen. Empfangen müssen sie trotzdem.
- Rechnungen bis 250 Euro sind als Kleinbetragsrechnungen ausgenommen.
- Rechnungen an Privatkunden sind von der Pflicht nicht betroffen. Wer nur an Endkunden fakturiert, kann das Thema fast vollständig abhaken – bis auf den Empfang.
Was du praktisch tun solltest
Wenig, wenn du klein bist. Aber diese zwei Dinge:
Prüf, ob eingehende E-Rechnungen bei dir ankommen und lesbar sind. Eine XRechnung sieht im Mailprogramm aus wie eine XML-Datei und nicht wie eine Rechnung. Es gibt kostenlose Viewer dafür; auch viele Buchhaltungsprogramme zeigen sie an. Was du nicht lesen kannst, kannst du auch nicht bezahlen – und der Lieferant mahnt dich zu Recht.
Sprich einmal mit deinem Steuerberater darüber, wie die Ablage laufen soll. Aufbewahrungspflichten gelten für den strukturierten Datensatz, nicht für den Ausdruck.
Wenn du selbst noch Papier oder PDF verschickst, hast du Zeit. Nur nicht unbegrenzt: Ab 2028 ist der Zug abgefahren, und wer bis dahin wartet, macht die Umstellung unter Zeitdruck.
Und was hat das mit offenen Rechnungen zu tun?
Mehr, als es klingt. Eine der häufigsten Ursachen für eine unbezahlte Rechnung ist, dass sie an der falschen Stelle gelandet ist oder in einem Format kam, mit dem die Buchhaltung nichts anfangen konnte. Wer das Format schickt, das der Kunde verarbeiten kann, wartet im Schnitt kürzer auf sein Geld.
Was zu tun ist, wenn es trotzdem still bleibt, steht in Kunde zahlt nicht: was du wirklich tun kannst.
Dieser Beitrag gibt allgemeine Hinweise, Stand August 2026, und ist keine Steuer- oder Rechtsberatung. Für deinen konkreten Fall ist die Auskunft deines Steuerberaters maßgeblich.